

00 / VENDRE DEPUIS L’ÉTRANGER
L’essentiel
- L'enregistrement d'une succession est obligatoire depuis le 1er avril 2024 : dans les 3 ans à compter du moment où vous apprenez que vous avez hérité, ou avant le 31 mars 2027 pour les successions antérieures. L'amende peut atteindre 100 000 ¥.
- Tout peut être fait depuis l'étranger par procuration, avec un shihōshoshi, un mandataire fiscal et une agence agréée. Vous n'avez pas besoin de venir au Japon.
- Lorsqu'un non-résident vend, l'acheteur retient en principe 10,21 % du prix ; l'impôt définitif est régularisé par une déclaration au Japon, et l'excédent remboursé.
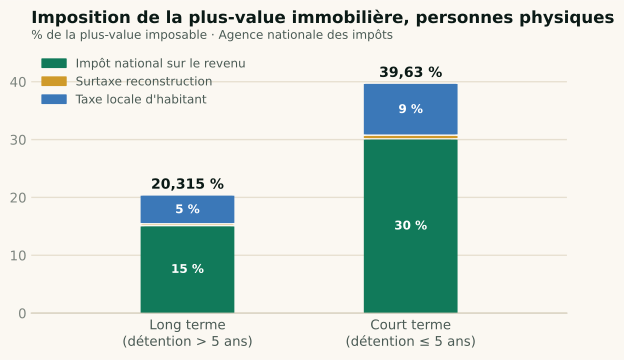
- La plus-value est imposée à 20,315 % si le bien est détenu depuis plus de 5 ans au 1er janvier de l'année de vente (39,63 % sinon) ; pour la plupart des non-résidents, le taux effectif est la part nationale, 15,315 % ou 30,63 %. La durée de détention du défunt se transmet à l'héritier.
- Les prix des appartements du centre de Tokyo sont tout près de leur record de mai 2026 : la fenêtre de vente est favorable. Le Japon compte 9,0 millions de logements vacants ; les biens ruraux sont une autre histoire.
Date limite d'enregistrement des successions ouvertes avant avril 2024
Ministère de la Justice
Retenue par l'acheteur lorsque le vendeur est non-résident
NTA, réponse n° 2879
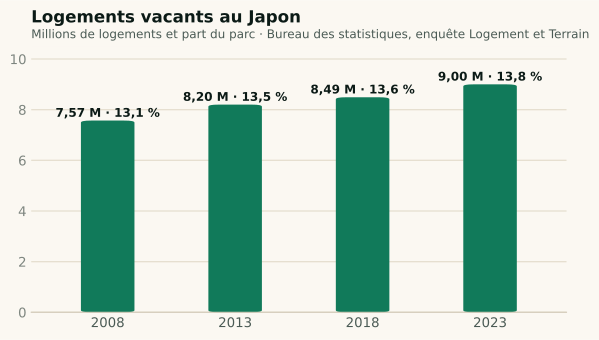
Logements vacants au Japon, 13,8 % du parc
Bureau des statistiques, enquête 2023
Ancien, 70 m², 23 arrondissements, sept. 2026
Tokyo Kantei
01 / VENDRE DEPUIS L’ÉTRANGER
Peut-on vendre depuis l'étranger ? Oui, et voici comment
Un shihōshoshi (司法書士, officier spécialisé dans l'enregistrement) peut inscrire la succession au registre sur procuration. Une agence agréée peut estimer, commercialiser et vendre le bien, le contrat et la signature finale étant passés par mandataire ou à l'ambassade ou au consulat du Japon. Un mandataire fiscal (納税管理人) dépose votre déclaration au Japon. Le produit de la vente est viré sur votre compte à l'étranger. La procédure prend plusieurs mois, et la collecte des documents dure généralement plus longtemps que la vente elle-même. Pour le contexte de marché, lisez aussi Un étranger peut-il acheter à Tokyo ? Règles 2026 et Investir dans l'immobilier à Tokyo en 2026.
02 / VENDRE DEPUIS L’ÉTRANGER
D'abord, les échéances à ne pas manquer
L'enregistrement obligatoire des successions (相続登記の義務化)
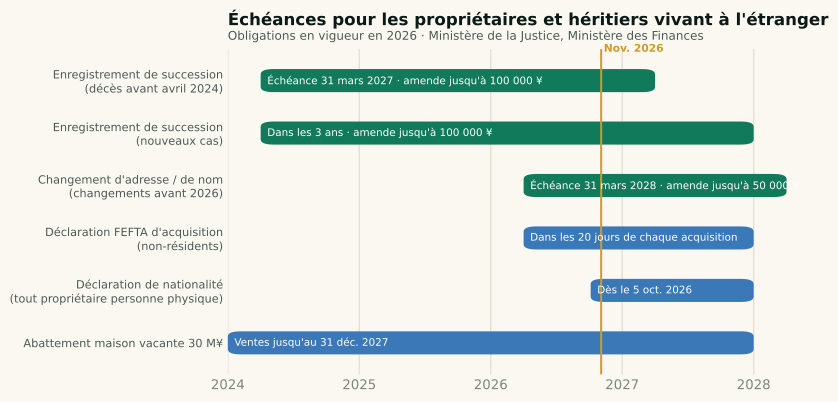
Depuis le 1er avril 2024, en vertu de l'article 76-2 de la loi sur l'enregistrement immobilier modifiée, toute personne qui acquiert un bien immobilier par succession doit en demander l'inscription dans les 3 ans à compter du moment où elle en a connaissance. À défaut, sans motif légitime, une amende administrative pouvant atteindre 100 000 ¥ est encourue (article 164). L'obligation est rétroactive : pour les successions dont vous avez eu connaissance avant le 1er avril 2024, le ministère de la Justice fixe l'échéance au 31 mars 2027. Elle s'applique quelle que soit la nationalité de l'héritier et son lieu de résidence.
Si les héritiers ne se sont pas encore mis d'accord sur le partage, l'un d'eux peut déposer une déclaration d'héritier simplifiée (相続人申告登記). Elle satisfait l'obligation à titre provisoire, mais ne transfère pas la propriété : il reste impossible de vendre tant qu'un enregistrement complet n'est pas effectué.
Au moins une page d'agence indique une amende de 50 000 ¥ pour défaut d'enregistrement d'une succession. Ce montant est le plafond de l'obligation distincte de changement d'adresse ci-dessous. Pour la succession, le plafond est de 100 000 ¥.
Changement d'adresse et de nom (住所等変更登記の義務化)
Depuis le 1er avril 2026, les propriétaires inscrits doivent mettre à jour un changement d'adresse ou de nom dans les 2 ans, sous peine d'une amende de 50 000 ¥ au plus. Les changements antérieurs à avril 2026 doivent être régularisés avant le 31 mars 2028. Les héritiers partis du Japon depuis des années ont souvent une adresse périmée au registre, à corriger avant toute vente.
Déclaration FEFTA et déclaration de nationalité
Depuis le 1er avril 2026, un non-résident qui acquiert un bien immobilier japonais, y compris par succession ou legs, doit le déclarer au ministre des Finances via la Banque du Japon dans les 20 jours, même pour un montant nul. Depuis le 5 octobre 2026, l'héritier qui fait inscrire sa propriété déclare aussi sa nationalité au Bureau des affaires juridiques, avec copie de passeport ou certificat de résidence ; la nationalité n'apparaît pas sur le registre public. Les propriétaires vivant à l'étranger sont en outre invités à désigner un contact au Japon.
03 / VENDRE DEPUIS L’ÉTRANGER
Vos quatre options
| Option | Coût initial | Charge continue | Adapté à |
|---|---|---|---|
| Vendre | Enregistrement, commission, impôts | Aucune après la vente | La plupart des héritiers à l'étranger, surtout pour un appartement à Tokyo aux prix actuels |
| Louer | Travaux, mise en gestion | Mandataire fiscal, frais de gestion, retenue de 20,42 % sur les loyers versés par un locataire société à un non-résident | Biens de premier choix à Tokyo, forte demande locative |
| Conserver | Taxe foncière, entretien | Élevée ; une maison vide se dégrade et peut perdre l'abattement de taxe foncière si elle est classée mal entretenue | Usage familial |
| Renoncer | Renonciation dans les 3 mois de la connaissance de la succession (porte sur tous les biens), ou restitution du terrain hérité à l'État (terrain nu uniquement, bâtiment démoli, redevance) | — | Terrains ruraux invendables |
04 / VENDRE DEPUIS L’ÉTRANGER
Étape par étape : vendre sans venir au Japon
- Rassembler les documents. Les registres d'état civil (戸籍) du défunt de la naissance au décès, ceux des héritiers ou leurs actes de naissance, et la preuve d'adresse et de signature de chaque héritier. Les héritiers sans sceau japonais produisent en général une déclaration sous serment notariée ou un certificat de signature de leur ambassade, avec traduction japonaise.
- Convenir du partage. L'acte de partage successoral (遺産分割協議書) est signé par tous les héritiers.
- Enregistrer la succession. Le shihōshoshi dépose la demande sur procuration. La taxe d'enregistrement est de 0,4 % de la valeur cadastrale (NTA n° 7191). Depuis octobre 2026, la demande comporte une déclaration de nationalité ; l'héritier non-résident dépose aussi la déclaration FEFTA dans les 20 jours.
- Nommer un mandataire fiscal (納税管理人), obligatoire pour les déclarations des non-résidents.
- Estimation et mise en vente. GAISAPP coordonne l'estimation ; son partenaire agréé Livmo commercialise et intermédie la vente.
- Signer et conclure à distance. Par procuration, ou avec des signatures certifiées à l'ambassade ou au consulat. Les fonds sont virés à l'étranger après la vente.
- Déposer une déclaration de revenus au Japon entre le 16 février et le 15 mars de l'année suivant la vente, pour régulariser l'impôt sur la plus-value par rapport à la retenue.
05 / VENDRE DEPUIS L’ÉTRANGER
La fiscalité d'une vente par un non-résident
La retenue de 10,21 %
Selon la réponse fiscale n° 2879 de l'Agence nationale des impôts, celui qui achète un terrain ou un bâtiment japonais à un non-résident doit retenir 10,21 % du prix (impôt sur le revenu et surtaxe de reconstruction) et le verser au fisc avant le 10 du mois suivant. Une exception : un particulier qui achète le bien comme logement pour lui-même ou ses proches, à un prix de 100 millions de yens ou moins, ne retient rien. À partir de l'année fiscale 2027, la retenue intégrera aussi la nouvelle contribution spéciale défense, ce qui modifiera sa composition. La retenue est un acompte, pas l'impôt définitif : votre dette est calculée dans votre déclaration et l'excédent est remboursé.
L'impôt sur la plus-value
Plus-value imposable = prix de vente − (coût d'acquisition + frais de vente) − abattements spéciaux. Si le prix d'achat d'origine ne peut être justifié, 5 % du prix de vente peut être retenu comme coût d'acquisition forfaitaire. Le taux dépend de la durée de détention au 1er janvier de l'année de vente, et pour un bien hérité, la date et le coût d'acquisition du défunt se transmettent à l'héritier :
L'abattement « maison vacante héritée » (空き家特例)
Selon la réponse fiscale n° 3306, jusqu'à 30 millions de yens peuvent être déduits de la plus-value (20 millions par héritier si trois héritiers ou plus ont hérité de la maison, pour les ventes à compter du 1er janvier 2024). L'abattement vaut pour les ventes réalisées avant le 31 décembre 2027, aux conditions principales suivantes : vente avant le 31 décembre de la troisième année suivant le décès ; prix de 100 millions de yens ou moins ; le défunt vivait seul dans la maison ; maison individuelle construite au plus tard le 31 mai 1981 ; mise aux normes parasismiques ou démolition, que l'acheteur peut depuis 2024 réaliser avant le 15 février de l'année suivante. Les appartements en copropriété ne sont pas éligibles.
Les droits de succession en bref
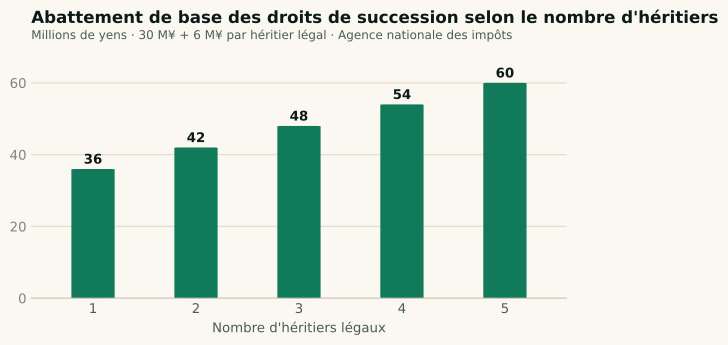
L'abattement de base est de 30 millions de yens + 6 millions par héritier légal ; le barème est progressif de 10 % à 55 % ; la déclaration est due dans les 10 mois suivant la connaissance du décès (réponses fiscales n° 4152 et 4155). Qu'un héritier non-résident soit imposé sur le patrimoine mondial ou sur les seuls biens japonais dépend de sa nationalité et de son historique de résidence : prenez conseil. Pour les héritiers résidant en France, l'articulation avec les droits de succession français et la déclaration des biens situés à l'étranger doit être vue avec un notaire.
06 / VENDRE DEPUIS L’ÉTRANGER
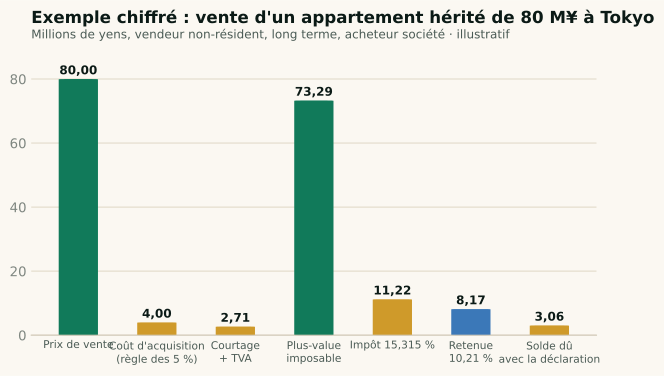
Exemple chiffré : vente d'un appartement hérité de 80 millions de yens à Tokyo
| Poste | Montant |
|---|---|
| Prix de vente | 80 000 000 ¥ |
| Coût d'acquisition (inconnu, règle des 5 %) | 4 000 000 ¥ |
| Commission (3 % + 60 000 ¥ + 10 % de taxe) | 2 706 000 ¥ |
| Plus-value imposable | 73 294 000 ¥ |
| Impôt à 15,315 % (non-résident, long terme) | ≈ 11 225 000 ¥ |
| Retenue par un acheteur société à 10,21 % | 8 168 000 ¥ |
| Solde dû avec la déclaration | ≈ 3 057 000 ¥ |
| Si l'acheteur est un particulier achetant un logement ≤ 100 M¥ | Pas de retenue ; impôt intégralement payé via la déclaration |
07 / VENDRE DEPUIS L’ÉTRANGER
Combien vaut le bien ? Le marché de Tokyo
La valeur d'un logement hérité à Tokyo dépend fortement de l'arrondissement et de l'immeuble. En septembre 2026, le prix affiché de l'ancien dans les 23 arrondissements (équivalent 70 m²) était de 126,29 millions de yens, tout près du record de mai (128,49 millions), après quatre baisses mensuelles (Tokyo Kantei). Les 6 arrondissements centraux se situaient à 177,86 millions après cinq baisses. Les terrains résidentiels des 23 arrondissements ont progressé de 8,7 à 9,0 % dans les deux enquêtes officielles de 2026, Minato en tête à plus de 16 %. L'appartement neuf moyen des 23 arrondissements valait 136,13 millions en 2025 (REEI). Avec des prix aussi proches du sommet et des prix affichés qui glissent depuis juin, différer une vente comporte un vrai risque de baisse ; c'est une détente, pas une chute, mais la direction a changé.
08 / VENDRE DEPUIS L’ÉTRANGER
Le problème des akiya, et pourquoi le centre de Tokyo fait exception
L'enquête Logement et Terrain 2023 du Bureau des statistiques (résultats définitifs, 25 septembre 2024) compte 9 002 000 logements vacants, soit 13,8 % du parc, deux records, contre 8,49 millions (13,6 %) en 2018. Parmi eux, 3 856 000 (5,9 % du parc) sont des logements vacants « autres », c'est-à-dire ni à louer, ni à vendre, ni saisonniers ; les maisons héritées en constituent une large part. Les akiya ruraux peuvent être invendables à tout prix, raison pour laquelle, depuis le 1er juillet 2024, les agences peuvent facturer jusqu'à 300 000 ¥ hors taxe au vendeur et à l'acheteur sur les transactions de 8 millions de yens ou moins. Une maison négligée peut aussi être classée mal entretenue, ce qui supprime l'abattement de taxe foncière sur le terrain. Les appartements hérités du centre de Tokyo sont le cas inverse : liquides, recherchés par les acquéreurs domestiques et étrangers, et valorisés près de leurs records.
09 / VENDRE DEPUIS L’ÉTRANGER
Questions fréquentes
Dois-je enregistrer un bien hérité au Japon si je vis à l'étranger ?
Oui. L'obligation s'applique quelle que soit la nationalité ou la résidence. L'échéance est de 3 ans après la connaissance de la succession, ou le 31 mars 2027 pour les successions antérieures à avril 2024, et l'amende peut atteindre 100 000 ¥.
Puis-je vendre un bien japonais sans aller au Japon ?
Oui. Avec une procuration, un shihōshoshi, une agence agréée et un mandataire fiscal, les signatures étant certifiées à l'ambassade ou au consulat.
Quel impôt paie un non-résident qui vend un bien au Japon ?
L'acheteur retient en général 10,21 % du prix. L'impôt définitif sur la plus-value est de 15,315 % (part nationale, long terme) ou 30,63 % (court terme) pour la plupart des non-résidents, régularisé par une déclaration au Japon.
L'abattement de 30 millions de yens s'applique-t-il aux appartements hérités ?
Non. Il ne concerne que les maisons individuelles construites au plus tard le 31 mai 1981, où le défunt vivait seul, parmi d'autres conditions, pour les ventes avant le 31 décembre 2027.
Quel est l'abattement de base des droits de succession au Japon ?
30 millions de yens plus 6 millions par héritier légal ; par exemple 48 millions pour trois héritiers.
Et si je ne veux pas de la maison héritée ?
Vous pouvez renoncer à l'ensemble de la succession dans les 3 mois suivant sa connaissance, ou, pour un terrain nu après démolition, recourir au dispositif de restitution des terrains hérités à l'État.
Qu'est-ce que la déclaration d'héritier simplifiée ?
Un dépôt simplifié par un héritier, qui satisfait l'obligation d'enregistrement sans transférer la propriété.
Combien de temps prend une vente depuis l'étranger ?
Comptez plusieurs mois. La collecte des registres d'état civil et l'enregistrement de la succession prennent généralement plus de temps que la vente elle-même.
Sources et méthode
Cet article est une information générale, non un conseil juridique ou fiscal. L'assujettissement des non-résidents à la taxe locale, la transmission de la durée de détention, l'effet des conventions fiscales et la surtaxe défense de 2027 doivent être confirmés auprès d'un expert-comptable fiscal japonais agréé avant toute décision. Chiffres exacts à notre connaissance au 5 novembre 2026.
- [1]Ministère de la Justice, enregistrement obligatoire des successions (3 ans, 100 000 ¥, 31 mars 2027)moj.go.jp/MINJI/souzokutouki-gimuka/
- [2]Ministère de la Justice, réformes de l'enregistrement immobilier et déclaration d'héritiermoj.go.jp/MINJI/minji05_00435.html
- [3]Ministère de la Justice, ordonnance n° 23 de 2026 (déclaration de nationalité dès le 5 octobre 2026)moj.go.jp/content/001470076.pdf
- [4]
- [5]Ministère des Finances, présentation du dispositif FEFTAmof.go.jp/…/seido_gaiyo.html
- [6]Agence nationale des impôts, réponse n° 2879, retenue de 10,21 %nta.go.jp/…/gensen/2879.htm
- [7]Agence nationale des impôts, réponse n° 1440, plus-value immobilièrenta.go.jp/…/joto/1440.htm
- [8]Agence nationale des impôts, réponse n° 3306, abattement maison vacante héritéenta.go.jp/…/joto/3306.htm
- [9]Agence nationale des impôts, réponse n° 4152, calcul des droits de successionnta.go.jp/…/sozoku/4152.htm
- [10]Agence nationale des impôts, réponse n° 4155, barème des droits de successionnta.go.jp/…/sozoku/4155.htm
- [11]Agence nationale des impôts, réponse n° 7191, taxe d'enregistrement 0,4 % sur successionnta.go.jp/…/inshi/7191.htm
- [12]Bureau des statistiques, enquête Logement et Terrain 2023, 9,00 millions de logements vacants (13,8 %)stat.go.jp/data/jyutaku/2023/
- [13]MLIT, avis n° 949 de 2024, commission spéciale pour les biens de faible valeurmlit.go.jp/…/001750937.pdf
- [14]Tokyo Kantei via Kyodo/Kumanichi, prix de l'ancien septembre 2026kumanichi.com/articles/2049317
- [15]REEI via nippon.com, moyenne 23 arrondissements 2025nippon.com/ja/japan-data/h02685/
- [16]Métropole de Tokyo, enquête préfectorale des prix fonciers 2026metro.tokyo.lg.jp/…/2026091022
- [17]Japan Law Translation, loi sur l'enregistrement immobilier (articles 76-2, 164)japaneselawtranslation.go.jp/en/laws/link/2030